Finansal özgürlük, yalnızca daha yüksek getiri aramakla değil; doğru bilgiyi stratejiye dönüştürmek, davranışsal hataları yönetmek ve zamana dayalı değer üretmekle mümkündür.
Bu nedenle, NEEXOVAL Finance yaklaşımında bu süreç dört temel halkadan oluşur: Bilgi, Strateji, Finansal Farkındalık ve Uzun Vadeli Değer. Bu dört aşama birlikte çalıştığında finansal kararlar sonuç olarak rastlantısal olmaktan çıkar, daha sistemli ve sürdürülebilir bir yapıya dön
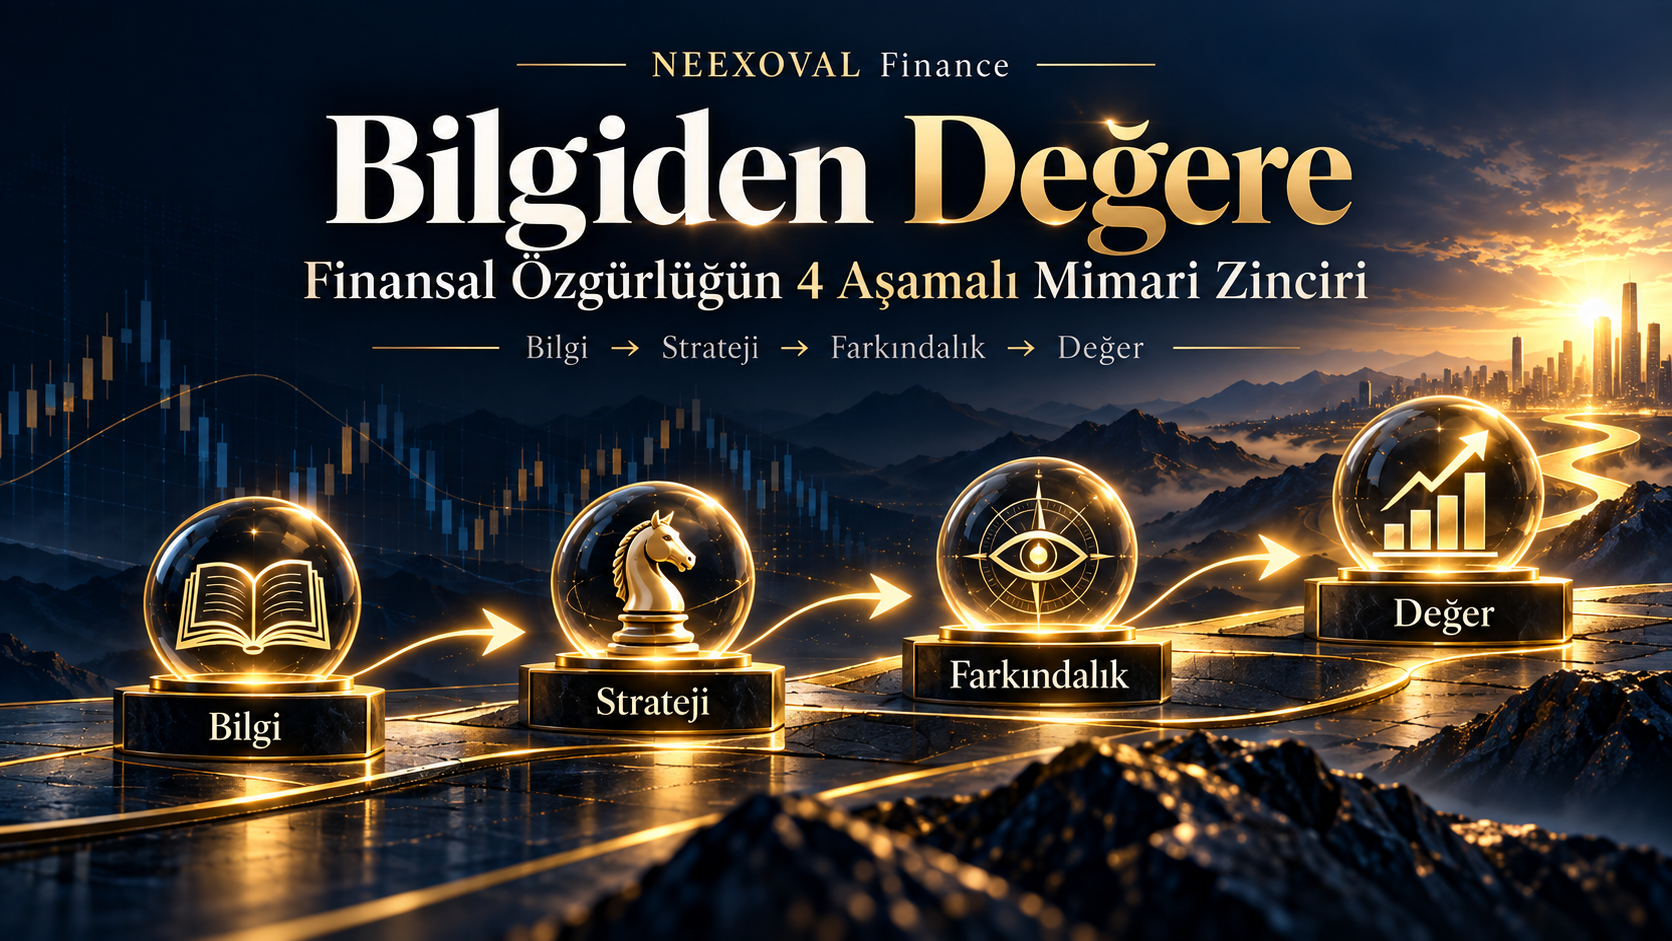
NEEXOVAL Finansal Değer Zinciri
Bilgi → Strateji → Finansal Farkındalık → Uzun Vadeli Değer
1. Bilgi: Gürültüyü Sinyalden Ayırmak
Finans dünyasında her gün çok büyük miktarda veri, yorum ve tahmin üretilir. Ancak, veri ile bilgi aynı şey değildir.
Finansal karar kalitesi, daha fazla veri görmekten çok doğru veriyi ayırt edebilme becerisine bağlıdır. Bu nedenle, finansal okuryazarlığın temel kavramlarını anlamak önemlidir.
Enflasyonun reel getiriye etkisi, paranın zaman değeri, bileşik büyüme ve risk-getiri ilişkisi bu kavramların başında gelir. Aksi halde, verilen kararlar piyasa hareketlerini anlamaktan çok kısa vadeli fiyat değişimlerine tepki vermeye dönüşebilir.
NEEXOVAL Finance açısından bilgi, piyasayı sürekli tahmin etmeye çalışmak değildir. Bunun yerine, sermayenin nasıl büyüdüğünü anlamak gerekir. Aynı zamanda sermayenin hangi koşullarda eridiğini ve alınan riskin hangi karşılık için üstlenildiğini bilmek gerekir.
2. Strateji: Öngörülebilir Bir Oyun Planı Kurmak
Strateji, finansal bilgiyi günlük kararlarla birleştiren uygulama katmanıdır. Gelir, gider, borçlar, likidite ihtiyacı, risk kapasitesi ve zaman ufku birlikte değerlendirilmeden oluşturulan yatırım planları sürdürülebilir olmaz.
Varlık dağılımı bu stratejinin temel parçalarından biridir. Amaç, tek bir varlığa veya tek bir senaryoya bağımlılığı azaltmak; farklı risk ve getiri özelliklerine sahip varlık sınıflarını belirli bir plan içinde dengelemektir. Klasik akademik çalışmalar, portföylerin zaman içindeki performans davranışında varlık dağılımının çok önemli bir rol oynadığını göstermiştir; ancak bu bulgu, “yatırım başarısının tamamına yakını yalnızca varlık dağılımıyla açıklanır” şeklinde yorumlanmamalıdır.
Stratejinin ikinci ayağı bütçe disiplinidir. Finansal özgürlük yalnızca ne kadar kazanıldığıyla değil, kazanılan gelirin ne kadarının korunup üretken alanlara yönlendirilebildiğiyle ilgilidir. Bu nedenle acil durum fonu, düzenli tasarruf oranı ve yatırım için önceden belirlenmiş bir sistem oluşturmak, piyasa tahminlerinden daha kalıcı bir avantaj sağlayabilir.Strateji, finansal bilgiyi günlük kararlarla birleştiren uygulama katmanıdır. Bu nedenle, gelir, gider, borçlar ve likidite ihtiyacı birlikte değerlendirilmelidir.
Ayrıca risk kapasitesi ve zaman ufku da hesaba katılmalıdır. Bu unsurlar dikkate alınmadan oluşturulan yatırım planları uzun vadede sürdürülebilir olmayabilir.
Varlık dağılımı bu stratejinin temel parçalarından biridir. Amaç, tek bir varlığa veya tek bir senaryoya bağımlılığı azaltmaktır. Bununla birlikte, farklı risk ve getiri özelliklerine sahip varlık sınıfları belirli bir plan içinde dengelenmelidir.
Klasik akademik çalışmalar, varlık dağılımının portföy davranışında önemli rol oynadığını göstermiştir. Ancak, bu bulgu “yatırım başarısının tamamına yakını yalnızca varlık dağılımıyla açıklanır” şeklinde yorumlanmamalıdır.
Stratejinin ikinci ayağı bütçe disiplinidir. Finansal özgürlük yalnızca ne kadar kazanıldığıyla ilgili değildir. Aynı zamanda, gelirin ne kadarının korunup üretken alanlara yönlendirildiği de önemlidir.
Bu nedenle acil durum fonu, düzenli tasarruf oranı ve önceden belirlenmiş yatırım sistemi önem taşır. Sonuç olarak, bu yapı kısa vadeli piyasa tahminlerinden daha kalıcı bir avantaj sağlayabilir.
3. Finansal Farkındalık: Davranışsal Finans ve Özdenetim
Finansal kararlar her zaman tamamen rasyonel değildir. İnsanlar piyasa hareketlerinden, geçmiş deneyimlerden ve çevrenin davranışından etkilenebilir. Bunun sonucunda, sistematik hatalar ortaya çıkabilir.
En yaygın örneklerden biri zarardan kaçınmadır. Aynı büyüklükteki bir kayıp, çoğu yatırımcı üzerinde eşdeğer bir kazançtan daha güçlü etki yaratabilir. Bu nedenle, piyasa düşüşlerinde plansız satış görülebilir. Yükseliş dönemlerinde ise aşırı güven ortaya çıkabilir.
Bir diğer önemli etken şimdiki zaman yanlılığıdır. İnsanlar gelecekteki daha büyük bir fayda yerine bugünkü daha küçük kazancı tercih edebilir.
Benzer şekilde, sürü davranışı ve FOMO da yatırım kararlarını etkileyebilir. Yeterince analiz edilmemiş varlıklara yalnızca başkaları alıyor diye yönelmek bu davranışa örnektir.
NEEXOVAL Finance açısından finansal farkındalık, bu dürtüleri tamamen ortadan kaldırmak değildir. Asıl amaç, onları tanımak ve karar sürecini önceden belirlenmiş kurallarla korumaktır.
Böylece, piyasa coşkusunda aşırı risk alma ihtimali azalır. Aynı şekilde düşüş dönemlerinde yalnızca korkuyla hareket etme riski de sınırlanabilir.
4. Uzun Vadeli Değer: Zamanın ve Bileşik Büyümenin Gücü
Uzun vadeli değer, kısa süreli fiyat hareketlerini kovalamaktan çok; sermayeye zaman tanımak, getiriyi yeniden yatırıma yönlendirmek ve sürdürülebilir şekilde değer üreten varlıklarda kalabilmekle ilgilidir.
Bileşik büyümenin temel mantığı basittir: yatırım yalnızca başlangıçtaki sermaye üzerinden değil, önceki dönemlerde elde edilen ve yeniden yatırıma yönlendirilen getiriler üzerinden de büyür. Bu nedenle zaman uzadıkça büyüme doğrusal olmaktan çıkar ve bileşik etkinin katkısı giderek daha görünür hale gelir.
Ancak bileşik büyüme otomatik olarak finansal özgürlük anlamına gelmez. Getirinin sürdürülebilirliği, maliyetler, vergiler, enflasyon, portföy riski ve yatırımcının uzun vadede plana bağlı kalabilmesi sonucu doğrudan etkiler. Bu nedenle amaç yalnızca yüksek getiri aramak değil, sermayenin kalıcı kayıp riskini yöneterek büyümesine zaman tanımaktır.
NEEXOVAL Finance açısından uzun vadeli değer; bilgiyle seçilmiş, stratejiyle yapılandırılmış ve davranışsal disiplinle korunan sermayenin zaman içinde kendi büyüme kapasitesini artırmasıdır. Finansal özgürlüğün temelinde de bu mekanizmanın sürdürülebilir hale gelmesi bulunur.
| Aşama | Temel Soru | Somut Eylem | Çıktı |
| 1. Bilgi | Para ve piyasalar nasıl çalışır? | Enflasyon, reel getiri, bileşik büyüme ve risk-getiri ilişkisini öğrenmek | Entelektüel Sermaye |
| 2. Strateji | Hedefime hangi yol haritasıyla gideceğim? | Bütçe oluşturmak, acil durum fonu planlamak ve varlık dağılımını belirlemek | Eyleme Geçilebilir Plan |
| 3. Farkındalık | Duygularım kararlarımı nasıl etkiliyor? | Panik satışı, FOMO, aşırı güven ve anlık tüketim dürtülerini tanımak | Davranışsal Disiplin |
| 4. Değer | Sermayem benim için nasıl çalışır? | Bileşik büyümeye zaman tanımak, maliyetleri yönetmek ve uzun vadeli plana sadık kalmak | Finansal Bağımsızlığa Doğru İlerleme |
Sonuç: Finansal Özgürlük Bir Tahmin Oyunu Değil, Bir Sistemdir
Finansal özgürlük, tek bir yatırım kararının sonucu değildir. Aynı şekilde yüksek getirili tek bir varlık da tek başına yeterli değildir.
Kalıcı ilerleme, doğru bilgiyi edinmekle başlar. Ardından bu bilgi kişisel koşullara uygun bir stratejiye dönüştürülmelidir.
Bunun yanında, davranışsal hataları yönetmek ve sermayeye zaman tanımak gerekir.
NEEXOVAL Finansal Değer Zinciri’nin amacı da budur. Finansal kararları rastlantısal tepkilerden çıkarır. Böylece, daha bilinçli, ölçülebilir ve sürdürülebilir bir yapı kurulabilir.
Bilgi başlangıçtır. Strateji yön verir. Farkındalık sistemi korur. Zaman ise değeri büyütür.
Bence bunları bölüm bölüm değiştirin. Sonra Yoast’ı yeniden kontrol edin. Özellikle cümle uzunluğu ve geçiş kelimeleri tarafında belirgin iyileşme görmeniz gerekir.
Kaynaklar ve Referanslar
OECD / INFE — Finansal Okuryazarlık Çerçevesi
Finansal okuryazarlık; farkındalık, bilgi, beceri, tutum ve davranışların birleşimi olarak ele alınır. Amaç, bireyin daha sağlıklı finansal kararlar verebilmesi ve finansal refahını geliştirebilmesidir. OECD
OECD / INFE – Financial Education
Brinson, Hood & Beebower — Varlık Dağılımı ve Portföy Davranışı
1986 tarihli klasik çalışmada, incelenen emeklilik fonlarının zaman içindeki getiri değişimlerinin önemli bir bölümünün politika varlık dağılımıyla ilişkili olduğu gösterilmiştir. Sıklıkla aktarılan %93,6 oranı, toplam yatırım başarısının %93,6’sının varlık dağılımından kaynaklandığı anlamına gelmez; portföy getirilerinin zaman içindeki varyasyonunu ifade eder. CFA Institute
CFA Institute – Asset Allocation açıklaması
Kahneman & Tversky — Zarardan Kaçınma (Loss Aversion)
Davranışsal finans araştırmaları, insanların eşdeğer büyüklükteki kayıplara kazançlardan daha güçlü tepki verebildiğini göstermektedir. Tversky ve Kahneman’ın çalışmalarında, orta büyüklükteki bir kaybın psikolojik ağırlığının eşdeğer bir kazancın yaklaşık iki katı olabildiği belirtilmiştir. Nobel Ödülleri
Nobel Prize – Behavioral Economics Background
Bilgilendirme Notu
Bu içerik finansal okuryazarlık ve genel bilgilendirme amacıyla hazırlanmıştır. Kişiye özel yatırım danışmanlığı, belirli bir finansal araca yönelik alım-satım tavsiyesi veya garanti getiri vaadi içermez. Finansal kararlar; kişinin mali durumu, hedefleri, likidite ihtiyacı ve risk kapasitesi dikkate alınarak değerlendirilmelidir.